中国电机控制系统发展现状及前景趋势报告(2021-2027年)
一、引言
电机控制系统作为工业自动化、新能源汽车、智能家居、航空航天等领域的核心部件,其技术水平直接关系到国家制造业竞争力和能源效率。2021-2027年是中国从“制造大国”向“制造强国”转型的关键期,电机控制系统研发正经历从传统控制向智能化、数字化、高效化的深刻变革。本报告旨在梳理中国电机控制系统的发展现状,分析技术研发进展,并展望未来趋势。
二、发展现状
1. 市场规模与产业格局
2021年以来,中国电机控制系统市场规模持续扩大,年均复合增长率保持在8%以上。新能源汽车驱动电机控制系统成为增长最快的细分市场,2022年国产电控产品在国内市场的占有率已超过60%。产业格局上,形成了以汇川技术、比亚迪半导体、吉利汽车、大洋电机等为代表的本土龙头企业,同时外资品牌如西门子、ABB、博世在高端市场仍占有一席之地。
- 技术研发进展
(1)控制算法与芯片
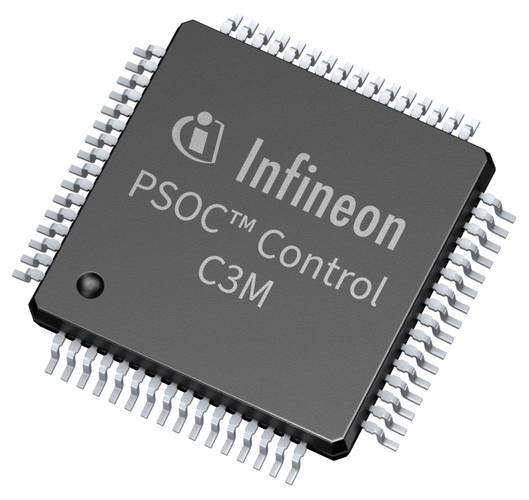
在传统的矢量控制(FOC)和直接转矩控制(DTC)基础上,模型预测控制(MPC)、自适应控制和无位置传感器控制技术已实现工程化应用。国产电机控制专用芯片(MCU、IGBT、SiC模块)取得突破,比亚迪半导体、斯达半导、士兰微等企业已实现IGBT和SiC模块的批量供货。但高端MCU和部分高精度传感器仍依赖进口。
(2)集成化与功率密度
电机与控制器一体化设计(如比亚迪的“八合一”电动力总成)成为行业趋势,功率密度显著提升。2023年主流新能源乘用车电控系统功率密度已达20kW/L以上,接近国际先进水平。
(3)智能化与网络化
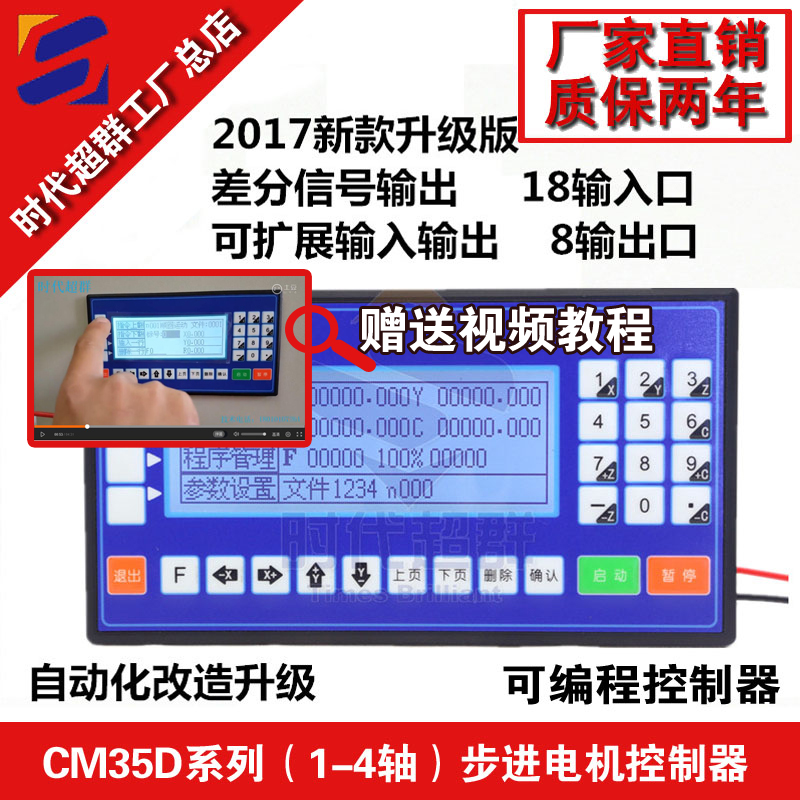
基于AI的故障诊断、参数自整定和预测性维护技术开始落地。工业领域,支持EtherCAT、PROFINET等实时工业以太网的伺服控制系统已批量应用,国产伺服系统在包装、锂电、光伏设备中的替代率快速上升。
(4)功能安全与可靠性
ISO 26262功能安全标准在汽车电控领域得到贯彻,国产电控产品普遍达到ASIL C/D等级。工业电机控制系统平均无故障时间(MTBF)提升至10万小时以上。
3. 存在的主要问题
尽管进步显著,但中国电机控制系统仍面临高端芯片(如高算力MCU、高精度ADC)受制于人、基础软件(如AUTOSAR、实时操作系统)生态薄弱、高端测试验证设备依赖进口、多物理场耦合仿真与优化能力不足等短板。
三、前景趋势(2024-2027年)
- 技术趋势:高效化、智能化、融合化
- 高效化:IE4/IE5超高效电机配套控制系统将成为主流,SiC器件在新能源汽车和工业变频中的渗透率预计2025年超过30%,系统效率提升5%-8%。
- 智能化:端侧AI推理与电机控制融合,实现自学习、自优化控制;数字孪生技术用于控制器开发与全生命周期健康管理。
- 融合化:电机、电控、减速器、DC/DC高度集成,域控制器架构将取代分布式控制,实现动力域/底盘域协同控制。
2. 市场趋势:新能源汽车主导,工业领域稳健增长
预计到2027年,中国电机控制系统市场规模将突破3000亿元,其中新能源汽车电控占比超过50%。工业伺服系统国产化率有望从当前的45%提升至60%以上。人形机器人、电动垂直起降飞行器(eVTOL)等新兴应用将催生高性能、高精度、小体积的新一代电机控制系统需求。
3. 政策与标准驱动
“双碳”目标下,电机能效提升计划(2021-2023)延续至2024-2025年,强制性能效标准趋严。功能安全、信息安全(ISO/SAE 21434)与网络安全法规将推动电控系统安全等级全面升级。
- 研发重点方向
- 自主可控的电机控制芯片与基础软件平台;
- 基于宽禁带半导体(SiC/GaN)的高频高功率密度控制技术;
- 多目标优化控制算法与在线参数辨识;
- 面向人形机器人的高动态、高精度微型伺服控制系统;
- 电控系统数字孪生与AI辅助设计工具链。
四、结论与建议
2021-2027年是中国电机控制系统从“跟跑”向“并跑、领跑”跨越的战略窗口期。建议企业加大在控制芯片、基础软件和宽禁带半导体应用上的研发投入,构建“芯片-算法-系统”垂直整合能力;行业层面应加快建立自主的电机控制软件平台和测试验证标准体系;政府可通过首台套政策、税收优惠引导高端电控产品的国产化替代,推动中国电机控制系统产业实现高质量发展。
如若转载,请注明出处:http://www.dmglojo.com/product/22.html
更新时间:2026-11-01 19:17:55